

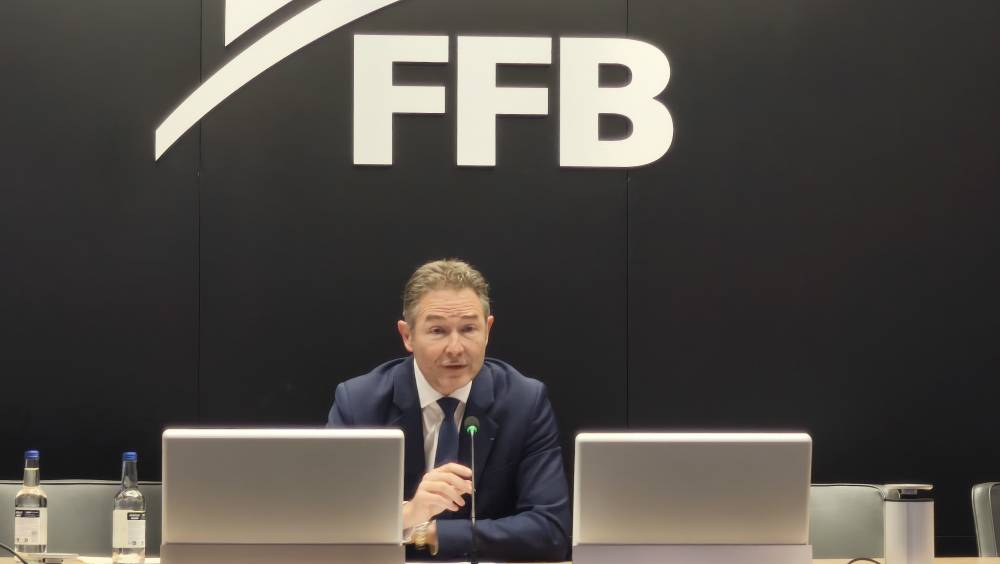
« Il faut réagir très rapidement, et c’est urgent ! ». Ce sont sur ces mots que Frédéric Carré, président de la FFB (Fédération française du Bâtiment) a débuté, ce matin, sa deuxième conférence de presse sur la conjoncture dans le bâtiment depuis sa prise de fonctions le 19 juin dernier. Précisément à cette période, la FFB s’inquiétait des risques nés de la crise dans le Golfe d’Ormuz et des derniers arbitrages gouvernementaux. « Et nous y sommes car tous les segments de marchés du bâtiment se retournent, les trésoreries continuent de se tendre et l’emploi baisse à nouveau » relève Frédéric Carré. Si les perspectives de croissance pour 2026 atteignent péniblement 0,4 % selon l’Insee, cela s’explique notamment par le repli de l’investissement en construction de tous les acteurs, ménages, entreprises, mais aussi administrations publiques depuis les municipales. « Pourtant, le logement continue d’alimenter les caisses de la Nation », souligne-t-il, « selon les données officielles, en 2025, taxes et impôts sur le logement excédaient de près de 58 milliards d’euros les aides versées, un niveau jamais atteint, 4,6 fois plus important que celui relevé en 2009. Dix ans d’une politique du logement hasardeuse depuis 2017 ont conduit le secteur dans une
crise sans précédent ». « Nous pensions avoir touché le fonds en 2025 mais la situation s’enfonce encore en 2026 et 2027… c’est une crise dont on ne voit pas le bout ! », déplore-t-il. Le projet de loi Logement porte quelques espoirs mais c’est le PLF 2027 qui est au coeur des
attentes. Attractivité du dispositif Jeanbrun avec l’ajout de la maison individuelle neuve, soutien à la politique de renouvellement urbain et extension à l’outre-mer du PTZ pour l’ancien restent la clé d’un redressement. S’y ajoute l’assouplissement des règles du Haut conseil de stabilité financière sur le crédit immobilier. En l’état, les perspectives pour fin 2026 sont négatives et les projections 2027 vont traduire une baisse du chiffre d’affaires en lien avec le ralentissement des investissements de cette année. La FFB retient dorénavant un effritement de 0,3 % du chiffre d’affaires bâtiment sur l’ensemble de 2026, hors effet prix. Sur quatre ans, la chute s’établira à 12,3%, pour retomber au bas niveau de la fin des années 1990.
PUBLICITÉ
Pour le logement neuf, les mises en chantier progressent, mais c’est un leurre éphémère. Elles s’afficheront à un peu moins de 300 000 en 2026, 60 000 unités au-dessous de la moyenne des quarante dernières années et bien loin des 420 000 requis pour répondre aux besoins estimés à partir des travaux du ministère du Logement. L’objectif des 2 millions de nouveaux logements d’ici 2030 prévus dans le plan « Relance logement » ne sera pas atteint. En rythme annuel, la tendance 2026 s’affiche à 302 000 logements commences, plus de 50 000 unités en-deca de la moyenne des quarante dernières années, malgré un rebond de 26,4 % en glissement annuel sur sept mois à fin juillet 2026. De plus, les autorisations ne progressent plus et, sur les trois derniers mois, reculent même de près de 10 %, du fait du collectif qui chute de plus de 15 %. Plus en amont, le retournement des ventes dans le diffus ainsi que la poursuite de la baisse de celles des promoteurs depuis début 2026, ne laissent que peu d’espoir pour 2027, qui devrait voir l’activité du logement neuf rechuter après l’éphémère rebond de 2026.
Le non résidentiel neufs se fragilise
En non résidentiel neuf, les surfaces commencées restent collées à proximité de leur point bas historique, à peine au-dessus des 20 millions de m² en tendance, bien loin des 31 millions de m² de la moyenne de long terme. Et là encore, les surfaces autorisées fléchissent. Elles baissent de 6,7 % entre les sept premiers mois de 2025 et ceux de 2026, notamment du fait de l’effondrement d’un tiers des locaux administratifs, en chute libre depuis les municipales. « Nous déplorons que l’installation des nouvelles équipes se traduise ainsi », précise Frédéric Carré, « la commande publique ne joue plus du tout son rôle contracyclique, alors que quasiment tous les autres segments reculent. On s’oriente donc vers une baisse des surfaces commencées et, à l’horizon 2027, de l’activité du non résidentiel neuf aussi ».
L’amélioration-entretien : un renoncement sans précédent
Concernant l’amélioration-entretien, qui pèse 60 % de l’activité du bâtiment, le recul s’y accentue, à -3,3 % en volume entre les deuxièmes trimestres 2025 et 2026. Ce septième trimestre consécutif de baisse touche aussi bien le logement que le non résidentiel. Le mouvement ressort encore plus important en rénovation énergétique. Elle devait constituer l’eldorado des prochaines années, mais affiche -4,3 %, et même -4,5 % pour le logement. Même le non résidentiel, qui résistait jusque-là, fléchit, à -3,5 %. « Face à ce constat et alors que tout un chacun a pu mesurer l’effet du changement climatique cet été, les nouveaux chocs sur MaPrimeRénov’ et le Fonds vert laissent pantois », s’insurge Frédéric Carré, « c’est tout simplement ahurissant que le gouvernement abandonne la rénovation énergétique ! ».
Une hausse des prix des matériaux
À cette panne d’activité s’ajoute l’effet du conflit au Moyen-Orient sur les prix des matériaux du bâtiment. Entre février et juin ou juillet, l’Insee signale des progressions de 35 % sur le bitume et le gazole non routier, de plus de 20 % sur le gazole à la pompe, les produits PVC et les plastiques alvéolaires, de près de 10 % pour les profilés en matière plastique, ainsi que pour les produits acier et les panneaux en bois, etc. Plus globalement, le poste « matériaux » du BT01 s’affiche en hausse de 4,3 % entre février et juin, 3,3 fois plus vite que l’inflation générale. Et cela va se renforcer avec l’élargissement récent du conflit. Or, il reste très compliqué pour les artisans et entrepreneurs du bâtiment de répercuter ces envolées de prix auprès de leurs clients. Ce qui pèse sur les marges. Par ailleurs, les entreprises souffrent toujours de problèmes de trésorerie, notamment du fait de délais de paiement de leurs clients. La commande publique reste un mauvais élève, rejointe par la commande privée progressivement. « Dans ce contexte, l’entrée en vigueur de la facturation électronique constitue un enjeu lourd pour les entreprises de bâtiment », tient à rappeler F. Carré, « et le ministre des Comptes publics ne donne pas de garanties quant aux procédures de paiement spécifiques au bâtiment ». Les défaillances (redressements comme liquidations judiciaires) se replient un peu, de 4 % sur janvier-août 2026 par rapport à la même période de 2025. Reste que la FFB table sur environ 12 000 entreprises concernées sur l’ensemble de 2026. Et une nouveauté inquiète : la progression des procédures concernant des entreprises structurées, de 30 % pour les 20 à 49 salariés, de 21,1 % au-delà.
Une accélération des pertes d’emplois
Autant de facteurs qui pèsent sur l’emploi. Entre les premiers semestres 2025 et 2026, le bâtiment perd près de 15 000 postes. Plus précisément, la baisse de 16 500 salariés et de 3 600 intérimaires en équivalent-emplois à temps plein ne se trouve que très partiellement compensée par la hausse de 5 900 non-salariés. Il faut encore souligner, au sein de la baisse des salariés de la construction au premier semestre 2026, un mouvement accentué pour les 15 29 ans et les contrats d’alternance. « Alors que l’emploi des jeunes pâtit de la crise, il reste incompréhensible que le Gouvernement tape sur les aides à l’apprentissage ! », s’interroge F. Carré. Le recul de l’emploi va s’accélérer, compte tenu de la baisse d’activité annoncée. D’ailleurs, les entreprises de construction anticipent, depuis trois ans, un décrochage marqué des embauches. Sur 2026, leur nombre reculerait de 16,4 %, contre -6,5% pour l’ensemble de l’économie.